Reparación de Crédito Después de Bancarrota en Florida
Si acaba de salir de una bancarrota y piensa que su crédito está muerto por siete años, deténgase. Esa idea le va a costar dinero (y mucho).
La verdad es más simple y más dura al mismo tiempo: la bancarrota no borra su crédito, pero sí abre la puerta para reconstruirlo — y le da derechos legales que la mayoría de la gente ni siquiera sabe que tiene.
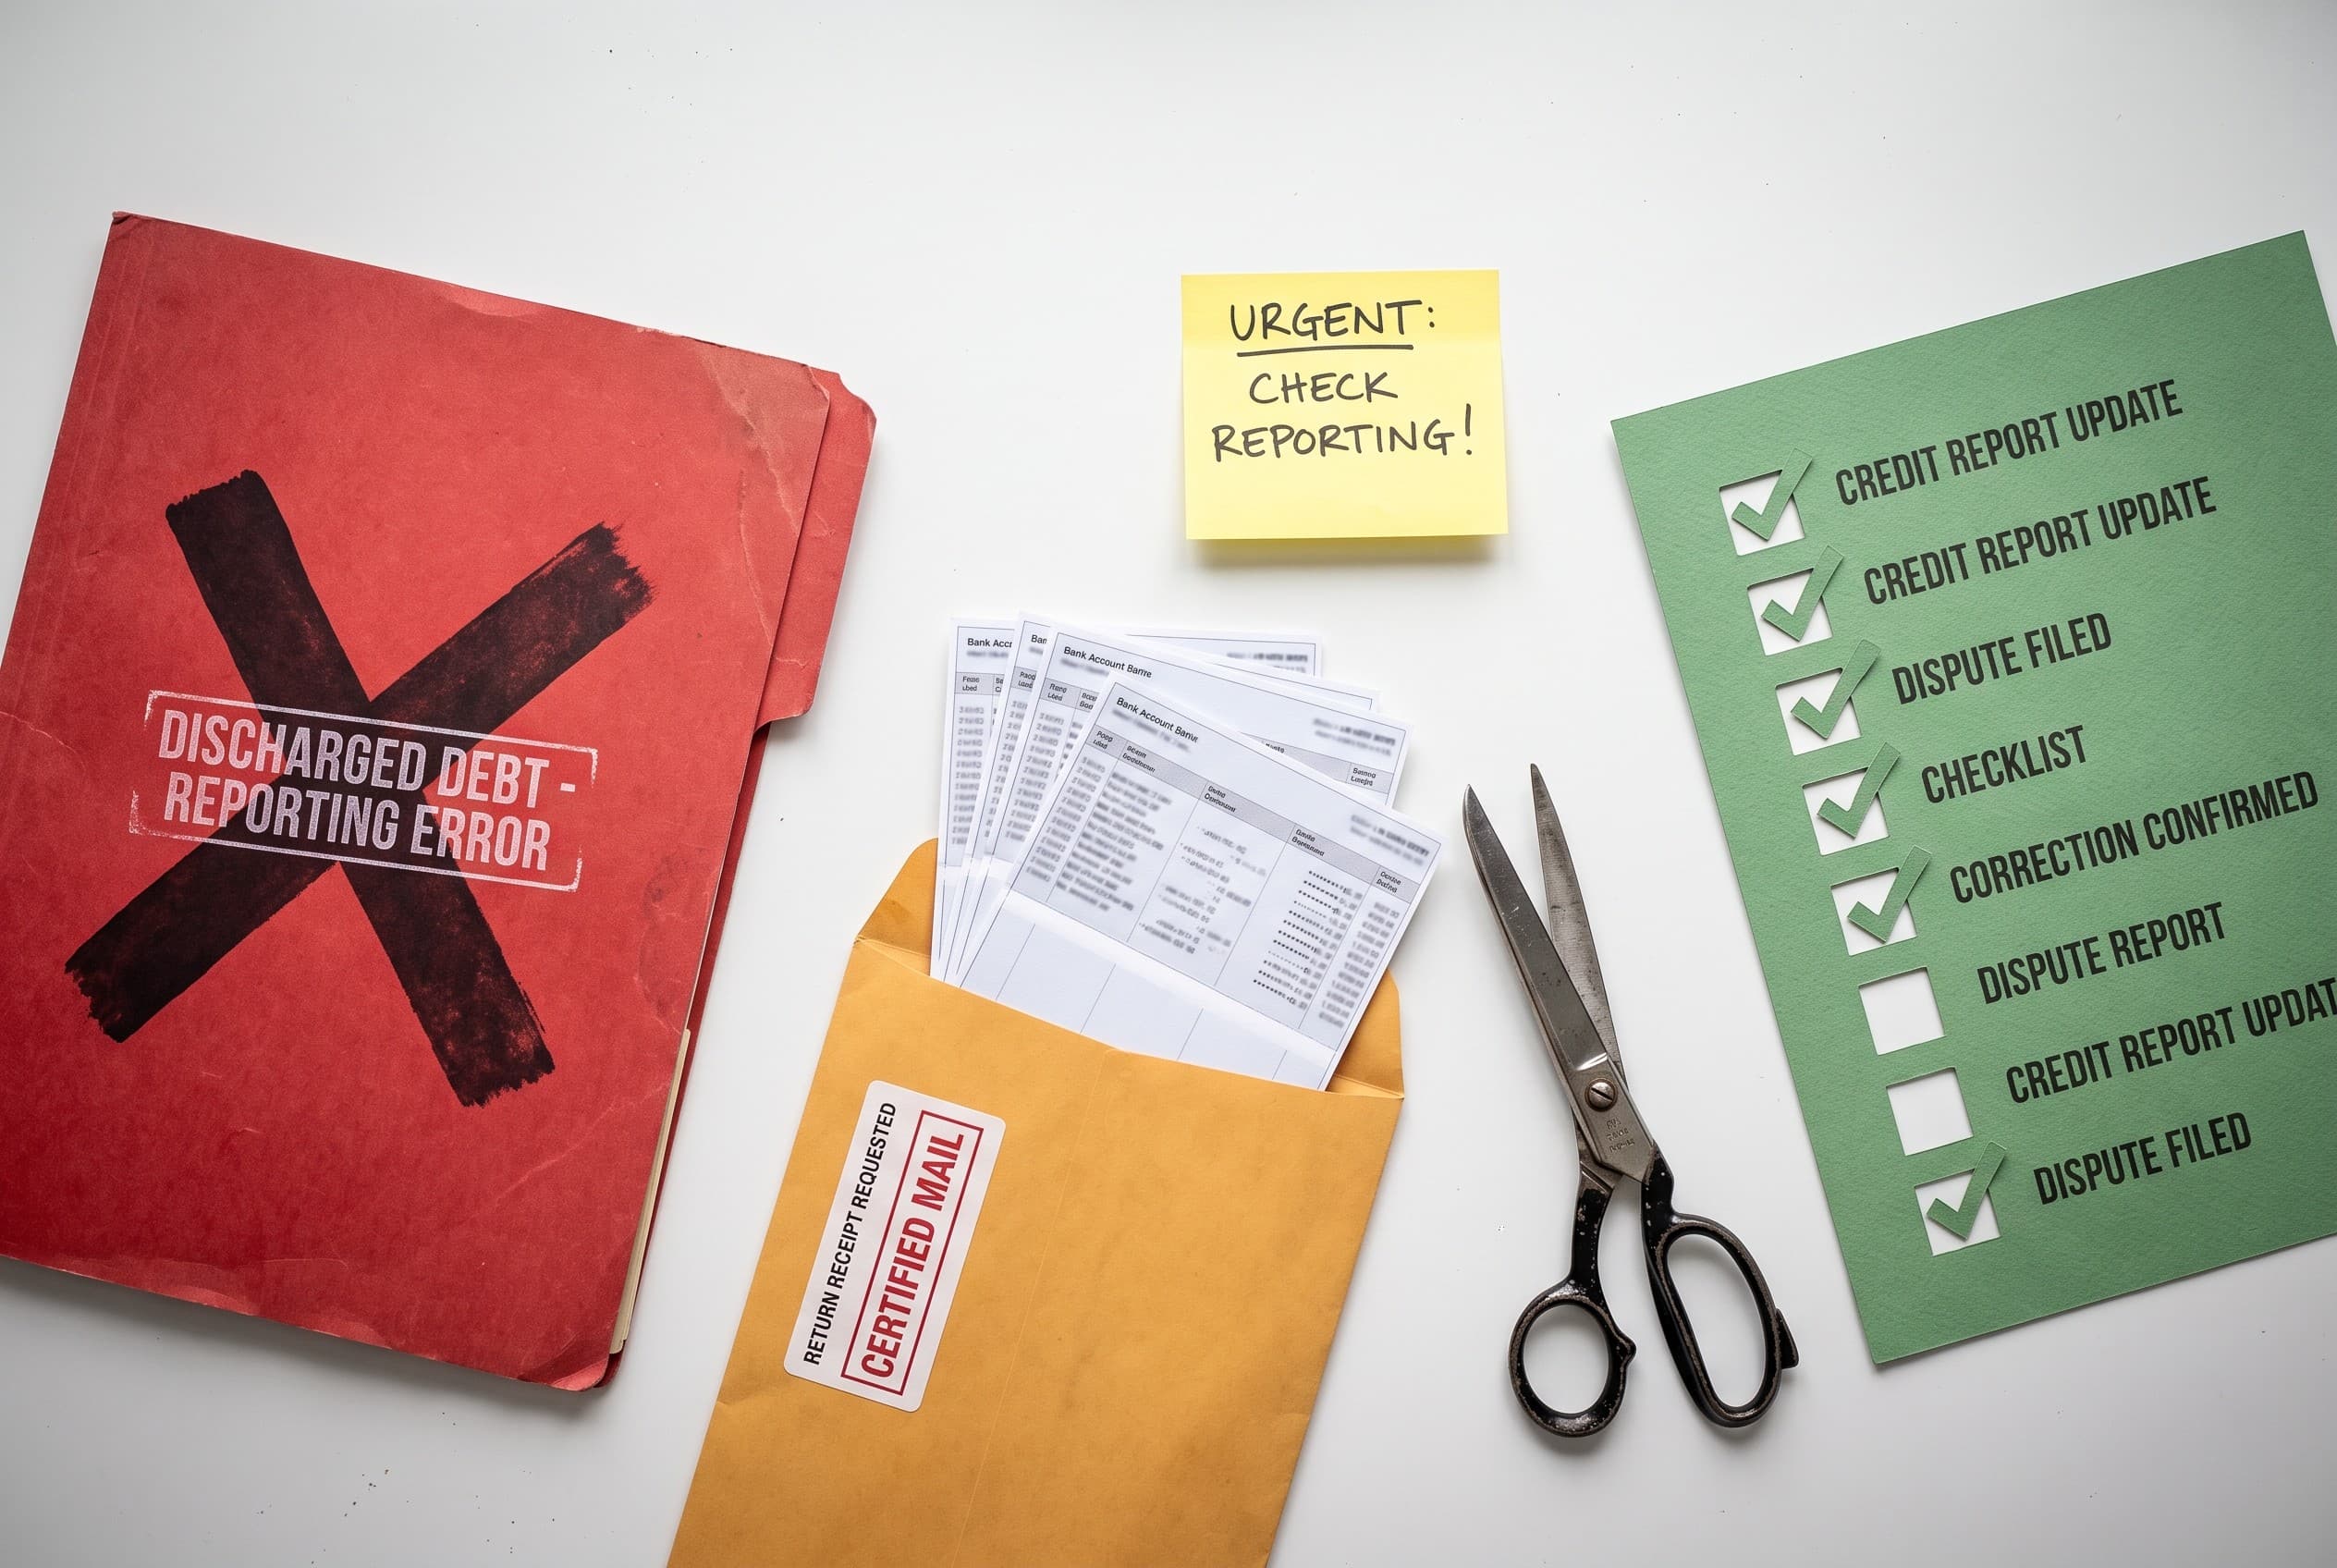
Y aquí en Florida veo el mismo problema cada semana. Alguien recibe su descarga, revisa su reporte de crédito, y encuentra errores por todas partes. Deudas que debieron marcarse como "incluidas en bancarrota" siguen apareciendo como activas. Cuentas que ya no debe siguen reportando saldos. Eso no es mala suerte. Eso es un error que la ley le permite corregir.
Vamos a pelear esto paso a paso.
Lo Que Va a Aprender
- El error específico que casi todas las agencias de crédito cometen después de una descarga de bancarrota — y por qué le está bajando el puntaje sin razón
- La ley federal exacta que obliga a las agencias a corregir información incorrecta (y sí, funciona en español también)
- Por qué esperar "siete años" es el peor consejo que le pueden dar
- Un plan paso a paso para reconstruir su crédito en Florida, empezando esta misma semana
La Realidad: La Bancarrota No Es el Final
Mire, entiendo por qué la gente se asusta. Presentó un Capítulo 7 o un Capítulo 13, aguantó meses de estrés, y ahora esa marca se le queda en el reporte hasta 10 años (Capítulo 7) o 7 años (Capítulo 13). Créame, lo veo todo el tiempo.
Pero ese número — 7 o 10 años — no significa lo que usted cree.
El impacto de la bancarrota en su puntaje baja con el tiempo. No se queda igual de fuerte todos esos años. En mi experiencia, un cliente que empieza a reconstruir de forma agresiva puede pasar de un puntaje de 540 a la zona de 680-700 en 12 a 18 meses, incluso con la bancarrota todavía en el reporte.
Lo repito porque esto le cambia la vida: puede calificar para un carro, y hasta para una hipoteca FHA, con una bancarrota descargada en su reporte. Los prestamistas FHA generalmente miran 2 años después de un Capítulo 7. No 10.
Entonces, ¿por qué tanta gente se queda estancada? Porque no hacen nada. Y porque no revisan los errores.
El "Susto": Lo Que Pasa Si No Hace Nada
Déjeme ser directo con usted, porque nadie más lo va a ser.
Si ignora su crédito después de la bancarrota, esto es lo que pasa de verdad:
- Los errores se quedan. Las agencias no arreglan las cosas solas. Esa deuda incluida en la bancarrota que sigue reportando como "vencida" le sigue bajando el puntaje mes tras mes.
- Le siguen negando crédito — no por la bancarrota en sí, sino por la información incorrecta que la acompaña.
- Paga tasas de interés de locos. Vi a un cliente en Kissimmee financiar un carro al 24% de interés porque no arregló los errores primero. Ese error le costó como $6,000 extra en la vida del préstamo.
- Se pierde de la ventana de reconstrucción. Los primeros 12 meses después de la descarga son oro puro para reconstruir. Desperdiciarlos es el error más caro que veo.
Esto es lo que me vuelve loco: la gente sobrevive la parte más difícil (la bancarrota) y después se rinde justo cuando empieza lo bueno.
El Error Más Común Después de la Descarga (Y Su Palanca Legal)
Aquí es donde se pone interesante.
Cuando su bancarrota se descarga, cada deuda que fue incluida ya no debe reportarse como actualmente adeudada ni cobrable. En la práctica, eso normalmente significa que el saldo debe mostrar $0 con una nota tipo "incluida en bancarrota" o "descargada en bancarrota Capítulo 7." Ojo — los campos exactos pueden variar según el buró y el acreedor que reporta (algunas cuentas todavía muestran el historial previo y las fechas), pero lo que nunca debe seguir es un saldo pendiente o un estado "activo."
¿Sabe cuál es la peor parte? Casi nunca lo hacen bien.
Veo reportes todo el tiempo donde una deuda descargada todavía muestra un saldo pendiente, un pago vencido, o estado "activo." Eso es información incorrecta. Y usted tiene el derecho legal de disputarla.
La Ley de Reporte Justo de Crédito (FCRA), bajo 15 U.S.C. § 1681i, obliga a las agencias de crédito (Equifax, Experian, TransUnion) a investigar cualquier disputa que usted presente — generalmente dentro de 30 días. Si no pueden verificar la información, la tienen que corregir o eliminar.
Y ojo — la Ley de Prácticas Justas en el Cobro de Deudas (FDCPA) protege contra cobradores que intenten cobrar una deuda que ya fue descargada. Aquí hay un detalle importante: la FDCPA generalmente cubre a los cobradores de deudas de terceros (los "debt collectors" que compran o cobran deudas ajenas), no al acreedor original que le prestó el dinero. Así que si un cobrador de terceros le llama por una deuda incluida en su bancarrota, eso puede ser una violación de la ley federal.
En Florida tenemos una capa extra: la Ley de Prácticas Justas en el Cobro de Deudas del Consumidor de Florida (FCCPA), Fla. Stat. Cap. 559. Esta ley estatal es más fuerte en algunos aspectos que la federal — puede aplicar de forma más amplia según el caso — y le da derecho a demandar por daños si lo hostigan por una deuda descargada.
Un cliente aquí en Florida tenía tres cuentas descargadas que seguían reportando saldos por un total de $11,000. Las disputamos. En 41 días, las tres se corrigieron a $0. Su puntaje subió 47 puntos solo con eso.
Sus Derechos Bajo CROA — En Español, Claro y Sin Engaños
Usted tiene derecho a saber la verdad, así que se la digo sin rodeos:
- Usted puede disputar información incorrecta usted mismo, gratis. No necesita pagarle a nadie para presentar disputas con las agencias de crédito. Es su derecho bajo la ley.
- Nadie puede garantizarle un resultado, un puntaje específico, ni un plazo. Cualquiera que le prometa "le subo el puntaje 100 puntos garantizado" le está mintiendo — y está violando la Ley de Organizaciones de Reparación de Crédito (CROA).
- Ninguna compañía legítima le cobra antes de hacer el trabajo. Eso es ilegal bajo CROA.
- Nadie puede eliminar información correcta, actual y verificable. Si la deuda es suya, es actual, y está reportada correctamente, no hay truco legal para borrarla. Punto.
Lo que sí podemos hacer — y lo que hacemos en Freedom Credit Repair — es identificar los errores, la información desactualizada, y lo que no se puede verificar, y ayudarle a ejercer sus derechos. Eso es completamente diferente a prometerle magia.
Un Caso Real: No Todo Es Bancarrota — A Veces Es un Error de Cálculo
Déjeme contarle de un cliente que tuve en la zona de UCF, porque muestra por qué revisar cada detalle importa tanto.
Era maestro en una escuela Title I cerca de UCF. Llevaba 8 años pagando sus préstamos estudiantiles pensando que iba camino a la condonación por servicio público (PSLF). Cuando por fin revisó, le dijeron que ninguno de esos 8 años contaba — porque sus préstamos eran FFEL, no Direct Loans.
Imagínese eso. Ocho años de pagos que, en papel, no valían nada.
Esto no es exactamente lo mismo que una bancarrota, pero la lección es idéntica: el sistema comete errores y asume que usted no va a pelear. Mucha gente después de una bancarrota carga con préstamos estudiantiles que ni siquiera fueron descargados, y con reportes llenos de errores que nadie revisó.
Le voy a decir cómo terminó ese caso más abajo. Pero primero, su plan.
El Plan de Acción: Reconstruir Su Crédito en Florida Paso a Paso
Aquí está lo que le digo a cada cliente recién descargado. Siga esto en orden.
Paso 1: Saque sus tres reportes de crédito
Vaya a AnnualCreditReport.com — es el sitio oficial y gratuito autorizado por el gobierno federal. Saque los tres: Equifax, Experian y TransUnion. No confíe en una sola fuente, porque cada agencia reporta diferente.
Paso 2: Compare cada cuenta con su lista de descarga
Agarre los papeles de su bancarrota (el "Schedule" de deudas incluidas) y compárelos línea por línea con su reporte. Busque específicamente:
- Deudas descargadas que todavía muestran un saldo
- Cuentas marcadas como "vencidas" o "en cobro" que debieron ser $0
- Cuentas que no reconoce
- Fechas incorrectas
Cada uno de estos es una disputa potencial.
Paso 3: Dispute los errores por escrito
Mande las disputas por correo certificado con acuse de recibo. ¿Por qué certificado? Porque le da prueba con fecha de que la agencia recibió su disputa, y eso arranca el reloj legal de los 30 días bajo la FCRA. Ese detalle importa cuando una agencia "pierde" convenientemente su carta.
Guarde copia de todo. Si necesita ayuda con esto, así es exactamente como funciona nuestro proceso de [eliminación de cuentas en cobro]collections removal.
Paso 4: Abra crédito nuevo — sí, ahora mismo
Este es el paso que la gente teme, y es un error temerlo. Para reconstruir crédito, necesita crédito positivo nuevo que reporte. Opciones:
- Una tarjeta de crédito asegurada (secured card). Pone un depósito, digamos $300, y esa se vuelve su límite. Úsela poco y páguela completa cada mes.
- Un préstamo constructor de crédito (credit-builder loan) — muchas cooperativas de crédito en Florida los ofrecen.
- Ser usuario autorizado en la tarjeta de un familiar con buen historial.
La clave: usar menos del 30% del límite y nunca pagar tarde. Un solo pago tarde después de una bancarrota le pega el doble de duro.
Paso 5: No pierda de vista sus préstamos estudiantiles
Y volviendo a mi cliente maestro de la zona de UCF — así terminó la historia. Consolidamos sus préstamos FFEL en Direct Loans bajo el ajuste de cuenta IDR (IDR Account Adjustment). ¿El resultado? Los 8 años completos de pagos anteriores contaron retroactivamente. Ahora está en camino a la condonación total dentro de 2 años.
Si usted tiene préstamos estudiantiles que sobrevivieron su bancarrota, revíselos con el mismo cuidado. A veces el problema no es su crédito — es cómo alguien clasificó su préstamo. Aquí le explico cómo trabajamos la [reparación de crédito por préstamos estudiantiles]student loan credit repair.
Paso 6: Sea paciente pero constante
Reconstruir crédito no es un evento, es un hábito. Pago a tiempo, uso bajo, disputas cuando hay errores. Mes tras mes. En Florida no hay atajo mágico — pero hay un camino claro, y funciona.
Preguntas Frecuentes
¿Cuánto tiempo tarda en repararse el crédito después de una bancarrota en Florida?
Depende de su situación, pero muchos clientes ven mejoras notables en 12 a 18 meses de reconstrucción constante. La bancarrota en sí permanece en el reporte hasta 10 años (Capítulo 7) o 7 años (Capítulo 13), pero su impacto en el puntaje disminuye con el tiempo. No existe un plazo garantizado — cualquiera que le prometa uno está violando la ley federal.
¿Puedo disputar los errores de mi reporte yo mismo, gratis?
Sí, absolutamente. Usted tiene el derecho bajo la FCRA de disputar información incorrecta directamente con las agencias de crédito sin costo alguno. Puede hacerlo por correo, en línea, o por teléfono. Una compañía de reparación de crédito ofrece hacer el trabajo por usted y manejar el proceso, pero nunca es obligatorio pagarle a nadie para ejercer sus derechos.
¿Una deuda descargada en bancarrota debe mostrar saldo de $0?
En general, sí. Después de la descarga, una deuda incluida no debe reportarse como actualmente adeudada ni cobrable — normalmente eso se refleja con un saldo de $0 y una nota indicando que fue descargada. Los campos exactos pueden variar por buró y por acreedor (a veces todavía se ve el historial o las fechas previas), pero si la cuenta todavía muestra un saldo pendiente o estado activo, eso es un error que usted tiene derecho a disputar bajo la FCRA. Este es uno de los errores más comunes que veo en reportes después de una descarga.
¿Puede un cobrador llamarme por una deuda incluida en mi bancarrota?
Una vez descargada, la deuda ya no es legalmente cobrable. Si un cobrador de terceros (un "debt collector" que compra o cobra deudas ajenas) intenta cobrarla, puede estar violando la FDCPA federal, que aplica principalmente a esos cobradores de terceros y no al acreedor original. La FCCPA de Florida (Fla. Stat. Cap. 559) puede aplicar de forma más amplia según el caso. Si esto le pasa, documente las llamadas — puede tener derecho a daños. Revise nuestra sección de preguntas frecuentes para más detalles.
¿Puedo comprar una casa en Florida después de una bancarrota?
Sí. Muchos prestamistas FHA consideran solicitudes 2 años después de una descarga de Capítulo 7, y a veces antes con circunstancias atenuantes. Los préstamos convencionales generalmente esperan 4 años. Reconstruir su crédito activamente después de la descarga es lo que le abre esas puertas más rápido.
No Pelee Esto Solo
Mire, usted ya sobrevivió lo más difícil. La bancarrota no fue el final — fue el reinicio. Ahora toca reconstruir, y el peor error sería quedarse sentado esperando siete años que no tiene que esperar.
Si revisó su reporte y encontró errores, o si simplemente no sabe por dónde empezar, hablemos. En Freedom Credit Repair ayudamos a clientes en toda Florida — y en todo el país — a identificar información incorrecta, disputarla, y armar un plan de reconstrucción real. Hablamos español y trabajamos por teléfono, así que no importa si está en Orlando, Kissimmee, Tampa o Miami.
Llame al (407) 606-7117 para una consulta. Si tiene préstamos estudiantiles o cuentas en cobro complicando las cosas, con más razón — vea cómo abordamos la [reparación de crédito en Florida]credit repair across Florida y llámenos hoy.
Talk to a Real Credit Specialist — Free
The fastest way to get straight answers about your situation in Orlando and across Florida.
4.9 · 89 Google reviews · No upfront fee
Call (407) 606-7117Individual results vary. We help you dispute inaccurate, unverifiable, or outdated items — no one can remove accurate, current information from your credit report, and you can dispute it yourself for free with the bureaus.

Matt Brody
Founder, Freedom Credit Repair
Matt is the founder of Freedom Credit Repair based in Orlando, FL. Since 2019, Matt has helped clients remove negative items from their credit reports and take control of their financial future. Call (407) 606-7117 for a free consultation. More about Matt →